معافیت ارزش افزوده | راهنمای اطلاعیه مالیاتی
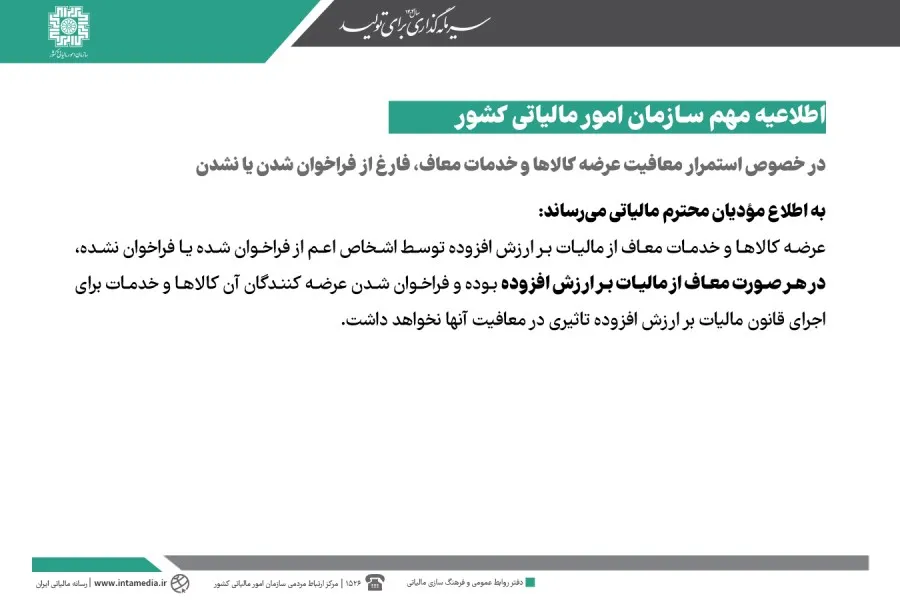
اطلاعیه سازمان امور مالیاتی کشور اعلام میکند عرضه کالاها و خدمات معاف، چه توسط اشخاص فراخوانشده و چه فراخواننشده انجام شود، همچنان معاف از مالیات بر ارزش افزوده است. ملاک اصلی، معاف بودن کالا یا خدمت عرضهشده است، نه وضعیت فراخوان عرضهکننده.
معافیت ارزش افزوده کالاها و خدمات معاف
معافیت ارزش افزوده برای عرضه کالاها و خدمات معاف، به فراخوان شدن یا نشدن عرضهکننده وابسته نیست. طبق اطلاعیه سازمان امور مالیاتی کشور، اگر کالا یا خدمت در گروه معاف قرار داشته باشد، عرضه آن توسط اشخاص فراخوانشده یا فراخواننشده همچنان معاف میماند.
در یک نگاه
- عرضه کالاهای معاف همچنان معاف است.
- عرضه خدمات معاف نیز مشمول مالیات نیست.
- فراخوان شدن عرضهکننده اثرگذار نیست.
- فراخوان نشدن نیز مانع معافیت نمیشود.
- مرجع اعلام، سازمان امور مالیاتی کشور است.
مفهوم معافیت ارزش افزوده
اطلاعیه سازمان امور مالیاتی کشور یک اصل روشن را بیان میکند. عرضه کالاها و خدمات معاف از مالیات بر ارزش افزوده، در هر صورت معاف است. این حکم برای اشخاص مختلف مطرح شده و به وضعیت فراخوان آنها گره نخورده است.
در این بیان، محور اصلی خودِ کالا یا خدمت معاف است. اگر عرضه مربوط به کالاها و خدمات معاف باشد، وضعیت شخص عرضهکننده از نظر فراخوان شدن، معافیت را تغییر نمیدهد. بنابراین معیار اعلامشده، معاف بودن موضوع عرضه است.
این اطلاعیه برای مودیان مالیاتی اهمیت عملی دارد. مودی باید میان معاف بودن کالا یا خدمت و فراخوان شدن عرضهکننده تفکیک کند. متن اطلاعیه نشان میدهد فراخوان برای اجرای قانون مالیات بر ارزش افزوده، باعث از بین رفتن معافیت اعلامشده نمیشود.
نکته مهم: اطلاعیه، معافیت را برای عرضه کالاها و خدمات معاف توسط اشخاص اعم از فراخوانشده یا فراخواننشده مطرح کرده است و اثر مستقلی برای فراخوان شدن بر این معافیت قائل نشده است.
دامنه اطلاعیه سازمان
دامنه اطلاعیه شامل عرضه کالاها و خدمات معاف از مالیات بر ارزش افزوده است. عبارت اطلاعیه، هم کالاها و هم خدمات را پوشش میدهد. بنابراین تفکیک میان کالا و خدمت در اصل استمرار معافیت نقشی ندارد.
اطلاعیه همچنین اشخاص عرضهکننده را به صورت عام بیان میکند. در متن، اشخاص اعم از فراخوانشده یا فراخواننشده ذکر شدهاند. این بیان نشان میدهد وضعیت فراخوان عرضهکننده، معیار حذف یا استمرار معافیت نیست.
مرجع صادرکننده این اعلام، روابط عمومی سازمان امور مالیاتی کشور است. مخاطب اطلاعیه نیز مودیان محترم مالیاتی هستند. بنابراین پیام اطلاعیه، راهنمایی مستقیم برای درک اثر فراخوان در عرضه کالاها و خدمات معاف محسوب میشود.
- کالاهای معاف از مالیات بر ارزش افزوده
- خدمات معاف از مالیات بر ارزش افزوده
- اشخاص فراخوانشده برای اجرای قانون
- اشخاص فراخواننشده
- مودیان محترم مالیاتی
اثر فراخوان شدن
بر اساس اطلاعیه، فراخوان شدن عرضهکنندگان کالاها و خدمات برای اجرای قانون مالیات بر ارزش افزوده، تاثیری در معافیت آن کالاها و خدمات نخواهد داشت. این جمله، رابطه میان فراخوان و معافیت را به شکل صریح مشخص میکند.
فراخوان شدن در متن اطلاعیه به عنوان وضعیتی برای عرضهکنندگان مطرح شده است. با این حال، سازمان امور مالیاتی کشور اعلام کرده که این وضعیت باعث تغییر در معاف بودن عرضه کالاها و خدمات معاف نمیشود.
از منظر مشاوره مالیاتی، نتیجه قابل اتکا از همین اطلاعیه این است که معافیت ارزش افزوده تابع فراخوان شدن یا نشدن شخص عرضهکننده نیست. معیار اعلامشده، معاف بودن کالا یا خدمت عرضهشده است.
مثال کاربردی: اگر شخصی برای اجرای قانون مالیات بر ارزش افزوده فراخوان شده باشد، اما عرضه او مربوط به کالاها و خدمات معاف باشد، طبق اطلاعیه سازمان امور مالیاتی کشور این عرضه همچنان معاف است.
تکلیف عرضه کنندگان
اطلاعیه از تکلیف خاص جدیدی سخن نمیگوید. پیام اصلی آن، استمرار معافیت عرضه کالاها و خدمات معاف است. بنابراین نباید از متن، فرآیند، مهلت، جریمه یا تشریفات دیگری برداشت کرد که در اطلاعیه نیامده است.
عرضهکنندگان باید متن اطلاعیه را در همان حدود بخوانند. اگر عرضه مربوط به کالاها و خدمات معاف باشد، فراخوان شدن یا نشدن عرضهکننده برای اجرای قانون، در معافیت اعلامشده اثر ندارد.
این برداشت، برای مودیان محترم مالیاتی یک خط تفکیک روشن ایجاد میکند. از یک سو، اجرای قانون مالیات بر ارزش افزوده مطرح است. از سوی دیگر، معافیت کالاها و خدمات معاف طبق اطلاعیه استمرار دارد.
معافیت ارزش افزوده در عمل
در عمل، مودی باید ابتدا به معاف بودن کالا یا خدمت توجه کند. متن اطلاعیه هیچ شرط دیگری برای استمرار معافیت بیان نکرده است. همچنین هیچ تفاوتی میان فراخوانشده و فراخواننشده در اصل معافیت ذکر نشده است.
- موضوع عرضه را بررسی کنید.
- معاف بودن کالا یا خدمت را ملاک بگیرید.
- فراخوان شدن را عامل حذف معافیت ندانید.
- از برداشتهای خارج از اطلاعیه پرهیز کنید.
برداشت مالیاتی مجاز
برداشت مجاز از اطلاعیه محدود به همان گزاره اعلامی است. عرضه کالاها و خدمات معاف، چه توسط اشخاص فراخوانشده انجام شود و چه توسط اشخاص فراخواننشده، در هر صورت معاف از مالیات بر ارزش افزوده است.
متن اطلاعیه درباره نرخ، مهلت، جریمه، سامانه، فرآیند ثبت یا شیوه گزارشدهی توضیحی ارائه نمیکند. بنابراین این موضوعات نباید به مقاله افزوده شوند. تمرکز باید بر رابطه میان معافیت و فراخوان باشد.
این دقت برای جلوگیری از تفسیر نادرست ضروری است. اطلاعیه نمیگوید همه عرضهها معاف هستند. فقط درباره عرضه کالاها و خدمات معاف سخن میگوید و استمرار معافیت آنها را فارغ از فراخوان شدن یا نشدن اعلام میکند.
نکته مهم: عبارت «در هر صورت معاف» در اطلاعیه، به عرضه کالاها و خدمات معاف مربوط است و نباید به موضوعاتی که در متن نیامدهاند توسعه داده شود.
پرسشهای متداول
آیا معافیت ارزش افزوده با فراخوان شدن عرضهکننده از بین میرود؟
خیر. اطلاعیه سازمان امور مالیاتی کشور اعلام کرده است که فراخوان شدن عرضهکنندگان کالاها و خدمات معاف برای اجرای قانون، تاثیری در معافیت آنها نخواهد داشت.
آیا اشخاص فراخواننشده نیز مشمول استمرار معافیت هستند؟
بله. متن اطلاعیه، اشخاص را اعم از فراخوانشده یا فراخواننشده دانسته و عرضه کالاها و خدمات معاف توسط آنها را در هر صورت معاف اعلام کرده است.
مرجع اعلام استمرار معافیت کالاها و خدمات معاف کدام است؟
این موضوع در اطلاعیه سازمان امور مالیاتی کشور و از سوی روابط عمومی سازمان امور مالیاتی کشور خطاب به مودیان محترم مالیاتی اعلام شده است.
جمعبندی
اطلاعیه سازمان امور مالیاتی کشور درباره معافیت ارزش افزوده یک پیام مشخص دارد: عرضه کالاها و خدمات معاف، فارغ از فراخوان شدن یا نشدن عرضهکننده، همچنان معاف است. برای تصمیمگیری دقیقتر، مطالعه متن اطلاعیه و بررسی آن در کنار مقررات مرتبط ضروری است. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.